点击右上角 微信好友
 朋友圈
请使用浏览器分享功能进行分享
“年息1.5分”——借条上短短几个字,到了还钱的时候,借贷双方却给出了两个相差十倍的解释:借款人主张按年利率1.5%计算,出借人则坚持是15%。同样一行字,利息相差十倍,对一笔20万元的借款而言,一年就是2.7万元的出入。
在民间借贷中,用“分”“厘”约定利息,是不少老百姓沿袭多年的书写习惯。然而,当这种传统习惯用语进入现代司法视野,模糊的表述就可能成为争议的源头。“年息1.5分”到底该怎么理解?法律上有没有明确的认定规则?约定好的利率,是否都能得到法院支持?近日,北京市第二中级人民法院审理一起相关民间借贷纠纷案件。
案情显示,刘某与董某系朋友关系。2023年5月,刘某通过微信、银行转账等方式向董某提供借款共计20万元。2024年5月2日,董某向刘某出具《借条》,载明借款20万元,利息为年息1.5分、月付,借款期限一年;同日出具《收条》,确认收到20万元。
借款后,董某曾按每月2500元支付利息,之后经双方协商调整付息安排,并陆续支付部分款项。借款到期后,董某未清偿本金。2026年1月23日,刘某诉至法院,要求董某偿还借款本金20万元,并自2026年1月1日起按年利率15%支付利息。刘某确认,2025年12月31日之前的利息已经付清,不再主张。
北京市第二中级人民法院经审理认为,董某与刘某之间的民间借贷法律关系合法有效,董某未按约还款,应当承担还款责任。关于利息标准,借条约定为“年息1.5分”,结合董某前期实际按月支付2500元利息的情况,折合年化利率为15%,与借条约定一致,法院认定双方约定利率为年利率15%。
但双方约定利率超过合同成立时一年期贷款市场报价利率(LPR)四倍(14.6%),对尚未支付的利息部分,法院依法调整为按年利率14.6%计算;对已支付且未超出法定上限的利息,予以确认。
之后经北京二中院释法说理,董某最终认可刘某关于利率标准的主张,该案双方达成一致意见,以调解方式结案。
法官介绍,该案的核心争议之一是“年息1.5分”应如何理解。
根据《新华字典》《现代汉语词典》的释义:“分,利率,年利一分按十分之一计算,月利一分按百分之一计算”;“厘,利率单位,年利率1厘是每年百分之一,月利率1厘是每月千分之一”。据此,年息一分五厘,即年利率为10%加5%,合计15%。该案借条中的“年息1.5分”即年利率一分五厘,按照诚实信用原则及民间借贷交易习惯,应当认定为年利率15%。同时,双方前期实际按月支付2500元,折合年化利率亦为15%,进一步印证了这一约定。
但需要明确的是,双方约定的利率并不必然全部受司法保护。根据《最高人民法院关于审理民间借贷案件适用法律若干问题的规定》第二十五条,出借人请求按照合同约定利率支付利息的,人民法院应予支持,但是双方约定的利率超过合同成立时一年期LPR四倍的除外。该案合同成立时一年期LPR为3.65%,四倍为14.6%。因此,对尚未支付部分的利息,法院按14.6%的上限予以保护;已支付且未超上限的利息,不再调整。
法官提示,民间借贷双方在约定利息时,应尽量采用百分比,如“年利率15%”等明确、无歧义的表述,避免使用“分”“厘”等可能产生理解分歧的传统用语。如确需使用“分”“厘”,应同时注明是年息还是月息,并写明具体百分比。
出借人和借款人均应了解民间借贷利率的司法保护上限。超过合同成立时一年期LPR四倍的部分,未支付部分法院不予支持;借款人已自愿支付且未超过上限的利息,一般不能要求返还。
此外,若通过第三人转款交付借款,应保留好转账记录,并要求借款人及时出具借条、收条,写明借款金额、期限和利息标准,以便发生纠纷时明确权利义务。(光明网记者刁慈整理 作者:北京二中院民三庭 苏琪越)
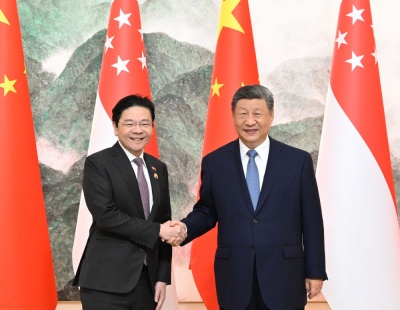
习近平会见新加坡总理黄循财
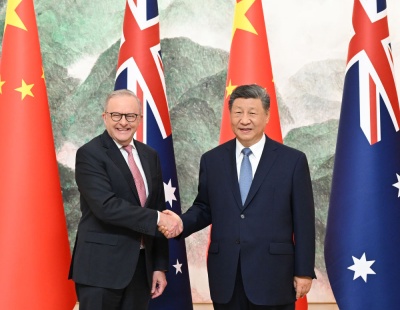
习近平会见澳大利亚总理阿尔巴尼斯